EssilorLuxottica supera expectativas de receitas, mas disputa pelo controlo da Delfin mantém incerteza acionista
Aqui pode acompanhar as últimas informações relacionadas com a EssilorLuxottica. Acompanhamos de forma contínua os desenvolvimentos mais relevantes que impactam esta empresa e consolidamos os pontos essenciais num formato que oferece uma visão clara, objetiva e alinhada com a nossa análise.
Strategic Highlights
- Receitas trimestrais superam consenso: a EssilorLuxottica registou 7,49 mil milhões de euros de receitas no terceiro trimestre de 2026, acima dos 7,36 mil milhões esperados pelos analistas, apoiada pela resiliência do negócio tradicional de ótica.
- Ações registam forte recuperação: os títulos valorizaram mais de 14% durante a sessão de 21 de outubro, encaminhando-se para o maior ganho diário desde 2008, após uma desvalorização expressiva face aos máximos alcançados em 2025.
- Óculos inteligentes enfrentam maior concorrência: o crescimento das vendas dos Ray-Ban desenvolvidos com a Meta abrandou relativamente aos trimestres anteriores, enquanto a entrada prevista da Google no mercado de óculos com inteligência artificial aumenta a incerteza sobre a evolução futura do segmento.
- Herdeiro apresenta proposta de aquisição da Delfin: Leonardo Maria Del Vecchio afirma ter assegurado financiamento até 22 mil milhões de euros para adquirir participações dos restantes acionistas da holding familiar, que controla 32,4% da EssilorLuxottica.
- Disputa acionista aumenta incerteza sobre governação: a proposta surge após uma oferta de 30 mil milhões de euros atribuída ao empresário checo Michal Strnad, num contexto de divergências entre os oito acionistas da Delfin e de expectativas sobre uma possível alteração da estrutura de controlo.
Nota de Contexto
A EssilorLuxottica é um grupo franco-italiano especializado na produção e comercialização de óculos e produtos óticos, incluindo marcas como Ray-Ban e Oakley. A empresa combina o negócio tradicional de ótica com o desenvolvimento de dispositivos inteligentes, nomeadamente óculos Ray-Ban com tecnologia da Meta e soluções auditivas comercializadas sob a marca Nuance. Entre 21 de outubro e 2 de novembro de 2026, o grupo esteve no centro de dois acontecimentos relevantes: a divulgação de receitas trimestrais superiores às expectativas, que desencadeou uma forte recuperação das ações, e a intensificação da disputa pelo controlo da Delfin, sua maior acionista. Embora os resultados comerciais tenham contribuído para aliviar as preocupações dos investidores, a evolução dos óculos inteligentes, a concorrência tecnológica e a incerteza sobre a governação acionista continuam a condicionar as perspetivas.
Análise Estratégica
1. Receitas acima das expectativas reforçam confiança no negócio tradicional de ótica
A EssilorLuxottica registou receitas de 7,49 mil milhões de euros no terceiro trimestre de 2026, superando os 7,36 mil milhões antecipados pelo consenso dos analistas. A diferença positiva de aproximadamente 130 milhões de euros, equivalente a 1,8% acima das expectativas, demonstrou uma capacidade comercial superior à prevista num contexto de incerteza sobre a evolução do negócio de dispositivos inteligentes.
O principal fator de suporte foi a procura resiliente pelos produtos tradicionais de ótica. Ao contrário dos trimestres anteriores, em que os óculos inteligentes tinham concentrado grande parte da atenção dos investidores, o desempenho das atividades principais do grupo assumiu maior relevância. Esta mudança contribuiu para reforçar a perceção de que a EssilorLuxottica continua a dispor de um negócio estabelecido capaz de sustentar as receitas, independentemente do ritmo de adoção das novas tecnologias.
A reação do mercado foi significativa. Em 21 de outubro, as ações subiam mais de 14% durante a sessão, liderando os ganhos do índice francês CAC 40 e encaminhando-se para a maior valorização diária desde 2008. O movimento representou uma recuperação expressiva depois de um período prolongado de pressão bolsista, associado a dúvidas sobre a governação e as expectativas de crescimento dos óculos com inteligência artificial.
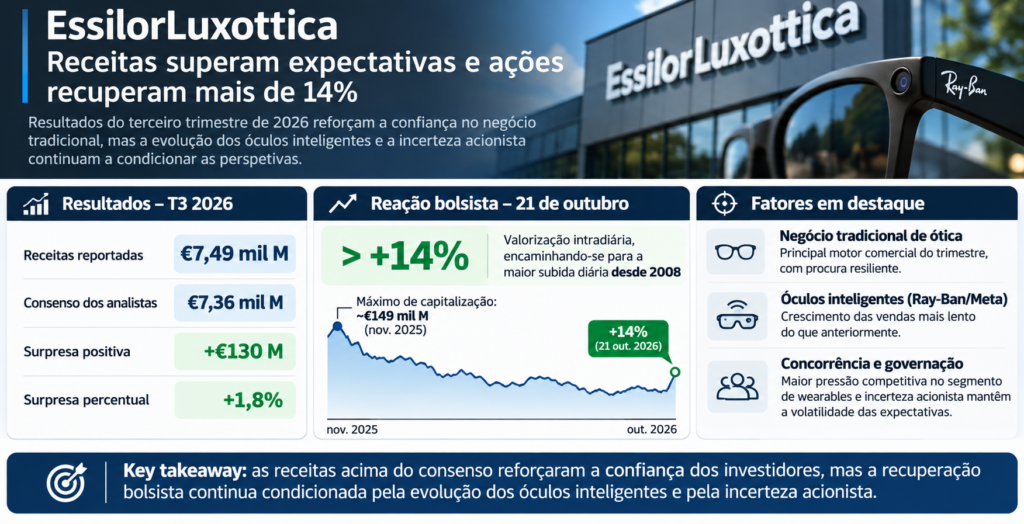
A dimensão da correção anterior é relevante para interpretar esta valorização. A capitalização bolsista da EssilorLuxottica tinha atingido um máximo próximo de 149 mil milhões de euros em novembro de 2025, antes de sofrer uma redução acentuada ao longo de 2026. A evolução histórica evidencia que a recuperação de outubro ocorreu após uma deterioração significativa das expectativas do mercado, não representando necessariamente o regresso aos níveis máximos anteriores.
Os analistas da RBC consideraram que a correção tinha tornado a avaliação da empresa mais atrativa, destacando as características defensivas do negócio tradicional num ambiente de consumo exigente. Esta apreciação representa uma opinião de mercado, não uma confirmação de subavaliação. A informação disponível não inclui indicadores suficientes de lucros, margens ou múltiplos de avaliação para quantificar essa hipótese.
A evolução das receitas constitui, assim, um sinal favorável sobre a atividade comercial, mas a sustentabilidade da recuperação bolsista dependerá também da capacidade de preservar a rentabilidade e cumprir as expectativas dos próximos trimestres.
2. Óculos inteligentes mantêm potencial de crescimento, mas abrandamento aumenta pressão competitiva
O negócio de dispositivos inteligentes continua a representar uma componente relevante das expectativas de crescimento da EssilorLuxottica. Contudo, os resultados do terceiro trimestre evidenciaram uma alteração na sua trajetória comercial: as vendas dos óculos Ray-Ban desenvolvidos em parceria com a Meta cresceram a um ritmo inferior ao observado anteriormente em 2026.
Esta moderação não significa necessariamente uma contração das vendas, mas revela que as taxas de crescimento anteriores poderão ser difíceis de sustentar. A distinção é importante porque o mercado tinha atribuído expectativas elevadas à expansão dos dispositivos inteligentes, aumentando a sensibilidade das ações a qualquer sinal de desaceleração.
A empresa divulgou pela primeira vez informação separada sobre as receitas do negócio de wearables, que inclui os óculos inteligentes e os dispositivos auditivos Nuance. A apresentação desta atividade como categoria identificável poderá melhorar a capacidade dos investidores de acompanhar a sua evolução. Contudo, os dados quantitativos disponíveis não permitem determinar o peso exato do segmento nas receitas consolidadas nem medir a sua contribuição para a rentabilidade.
A concorrência também deverá intensificar-se. Os analistas da Bernstein destacaram a entrada prevista da Google no mercado de óculos equipados com inteligência artificial Gemini até ao final de 2026, considerando que a possibilidade de os dispositivos inteligentes alterarem a estrutura concorrencial do setor ótico continuará a representar um fator de incerteza.
A chegada de novos operadores tecnológicos poderá aumentar a concorrência pela diferenciação dos produtos, pelas funcionalidades digitais e pelas relações comerciais com os consumidores. Contudo, o impacto efetivo sobre a EssilorLuxottica dependerá das características e da aceitação dos dispositivos concorrentes, não sendo possível antecipar uma perda de quota de mercado com os dados disponíveis.
As preocupações dos investidores também abrangem questões de privacidade associadas aos dispositivos inteligentes e a sustentabilidade das expectativas de vendas. Estas preocupações refletem riscos percecionados pelo mercado, sem constituírem prova de problemas específicos ou de uma deterioração inevitável do negócio.
Para o quarto trimestre de 2026, a Bernstein considerou compreensível uma comunicação prudente da administração, dado que a comparação com o período homólogo de 2025 deverá tornar-se mais exigente. A divulgação das receitas históricas do segmento permitirá aos investidores avaliar com maior rigor a evolução dos dispositivos inteligentes.
A principal questão estratégica consiste em determinar se a EssilorLuxottica conseguirá transformar a sua posição no negócio tradicional de ótica numa vantagem sustentável no mercado de dispositivos inteligentes, sem depender exclusivamente das expectativas associadas à inteligência artificial.
3. Proposta de 22 mil milhões de euros intensifica disputa pelo controlo da Delfin
A estrutura acionista da EssilorLuxottica voltou a ganhar relevância em 2 de novembro de 2026, quando Leonardo Maria Del Vecchio, um dos herdeiros do fundador do grupo, apresentou uma proposta para adquirir participações dos restantes acionistas da Delfin.
A holding, sediada no Luxemburgo, controla 32,4% da EssilorLuxottica, constituindo a sua maior acionista. O capital da Delfin encontra-se distribuído em partes iguais por oito acionistas, cujas divergências têm conferido ao conselho de administração da holding maior margem de atuação nas decisões estratégicas.
Segundo informações atribuídas a uma pessoa próxima de Leonardo Maria Del Vecchio, o empresário pretende adquirir cinco ou seis das participações dos restantes acionistas, procurando consolidar uma posição maioritária na holding. A operação, caso venha a concretizar-se nos termos apresentados, poderá alterar significativamente o equilíbrio de poder dentro da Delfin.
O empresário afirmou ter assegurado o apoio de uma instituição financeira internacional para financiar a aquisição. Uma fonte próxima identificou o Citi como entidade associada a um financiamento até 22 mil milhões de euros, mas o banco recusou comentar a informação. A existência de financiamento efetivamente disponível nas condições necessárias à conclusão da operação não estava, por isso, confirmada de forma independente.
A proposta admite diferentes modalidades, incluindo a aquisição imediata das participações ou uma estrutura de compra gradual. Leonardo Maria Del Vecchio indicou que pretendia apresentar o plano até 7 de novembro de 2026, mas a comunicação enviada aos restantes acionistas ainda não incluía os detalhes financeiros da transação.
O histórico recente reforça a necessidade de prudência. No início de 2026, uma tentativa de aquisição das participações de dois acionistas, avaliada em aproximadamente 10 mil milhões de euros, não avançou porque os bancos envolvidos não conseguiram assegurar as garantias necessárias ao financiamento.
Este precedente demonstra que a apresentação de uma proposta e a identificação de potenciais financiadores não equivalem à conclusão de uma aquisição. A concretização dependerá da aceitação pelos acionistas vendedores, da formalização dos termos financeiros e da capacidade de executar a operação.
Uma eventual concentração do capital da Delfin poderá alterar a forma como a holding exerce a sua influência sobre a EssilorLuxottica. Contudo, à data de 2 de novembro, não tinha sido anunciada qualquer transferência de participações que modificasse a estrutura acionista da empresa cotada.
4. Oferta concorrente e investimentos financeiros aumentam complexidade da disputa acionista
A proposta de Leonardo Maria Del Vecchio surgiu poucos dias após notícias sobre uma oferta de aproximadamente 30 mil milhões de euros pela Delfin, atribuída ao empresário checo Michal Strnad.
A existência de propostas concorrentes aumenta a importância estratégica da holding, mas os montantes anunciados não devem ser comparados diretamente sem conhecer os respetivos perímetros. O financiamento até 22 mil milhões de euros referido por Del Vecchio destina-se à aquisição de participações de outros acionistas, enquanto a proposta atribuída a Strnad foi apresentada como uma oferta pela Delfin. As condições finais de ambas permaneciam por esclarecer.
A holding possui ativos relevantes para além da EssilorLuxottica. Entre as suas participações encontram-se aproximadamente 10% da seguradora Generali, 17,5% do banco Monte dei Paschi di Siena e uma participação minoritária na UniCredit. O valor de mercado conjunto das participações identificadas foi estimado em cerca de 43 mil milhões de euros no início de novembro.
Este montante representa uma referência sobre a dimensão dos ativos detidos, não correspondendo necessariamente ao valor económico líquido da Delfin ou a um preço adequado de aquisição. A avaliação de uma holding depende também das suas responsabilidades, da estrutura de controlo, de eventuais descontos sobre os ativos e das condições específicas da transação, elementos que não estão suficientemente detalhados.
O contexto empresarial de Leonardo Maria Del Vecchio acrescenta outra dimensão. Através da sua holding LMDV, o empresário detém participações em meios de comunicação italianos, incluindo 30% do jornal Il Giornale e o controlo da rede regional QN. Em outubro, manifestou interesse numa possível aquisição da sociedade editorial responsável pelo Il Fatto Quotidiano, mas os sete acionistas fundadores, que detêm conjuntamente uma participação maioritária, rejeitaram a possibilidade de venda.
Esta iniciativa integra a atividade de investimento pessoal do empresário e não constitui uma operação da EssilorLuxottica. Ainda assim, demonstra a existência de interesses empresariais distintos dos associados à Delfin, num momento em que a capacidade financeira e as prioridades estratégicas do potencial comprador assumem relevância.
As divergências públicas entre Leonardo Maria Del Vecchio e o CEO da EssilorLuxottica, Francesco Milleri, também contribuem para a atenção dos investidores à questão da governação. Contudo, a existência dessas divergências não permite antecipar alterações concretas na administração ou na estratégia operacional da empresa.
A evolução da disputa deverá, por isso, ser acompanhada distinguindo três dimensões: a valorização financeira da Delfin, a possibilidade de alteração do seu controlo interno e as eventuais consequências para a governação da EssilorLuxottica. Uma mudança na holding não implica automaticamente uma mudança na direção da empresa cotada.
Market Implications
A recuperação bolsista de outubro demonstra que os investidores continuam sensíveis ao desempenho comercial da EssilorLuxottica e à capacidade do negócio tradicional de compensar expectativas menos favoráveis nos dispositivos inteligentes. As receitas acima do consenso reforçaram a confiança no grupo, mas a valorização superior a 14% durante a sessão de 21 de outubro deve ser enquadrada na forte correção anterior. A informação disponível não permite concluir que tenha ocorrido uma recuperação duradoura da avaliação bolsista.
O segmento de wearables continuará a constituir um dos principais fatores de diferenciação. A evolução das vendas comparáveis dos óculos inteligentes, a concorrência de novos operadores e a maior transparência sobre as receitas desta atividade poderão influenciar as expectativas de crescimento. Uma recuperação sustentada dependerá da capacidade de preservar a procura pelos produtos tradicionais e demonstrar que os dispositivos inteligentes podem acrescentar crescimento rentável.
A disputa pela Delfin acrescenta um risco de governação distinto dos fatores operacionais. A eventual consolidação das participações familiares poderá reduzir a fragmentação acionista da holding, mas também aumentar a concentração de influência sobre a EssilorLuxottica. Os próximos desenvolvimentos relevantes incluem a apresentação dos termos financeiros da proposta de Leonardo Maria Del Vecchio, a clarificação da oferta atribuída a Michal Strnad e a posição dos restantes acionistas. Até existir uma operação efetivamente acordada, os potenciais efeitos sobre a estrutura de controlo permanecem incertos.
Conclusão
A EssilorLuxottica apresentou sinais favoráveis de recuperação comercial no terceiro trimestre de 2026, superando as expectativas de receitas e demonstrando a resiliência do negócio tradicional de ótica. Contudo, o abrandamento do crescimento dos óculos inteligentes, a entrada prevista de novos concorrentes tecnológicos e a incerteza sobre a governação continuam a condicionar as perspetivas. A intensificação da disputa pelo controlo da Delfin poderá alterar o equilíbrio acionista da principal holding investidora, mas as propostas apresentadas ainda não representam transações concluídas. A sustentabilidade da recuperação bolsista dependerá da capacidade de a EssilorLuxottica preservar o desempenho do negócio principal, transformar os dispositivos inteligentes numa fonte consistente de crescimento e manter estabilidade estratégica perante eventuais alterações na sua estrutura acionista.
Visite o Disclaimer para mais informações.
Os valores encontram-se em sistema métrico europeu.
(Artigo sobre a EssilorLuxottica, formato “News”, atualizado com informações até 06 de Novembro de 2026. Categorias: Saúde. Classe de Ativos: Ações. Tags: Acionista, EssilorLuxottica, França, Saúde)